Domain aslant.de kaufen?
Wir ziehen mit dem Projekt
aslant.de um.
Sind Sie am Kauf der Domain
aslant.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aslant.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Linartas, Martyna: Unverdiente UngleichheitUnverdiente Ungleichheit , Wie der Weg aus der Erbengesellschaft gelingen kann | Nominiert für den NDR Sachbuchpreis 2025 , Sonstige > Motorkühlung , Auflage: 2. Auflage, Erscheinungsjahr: 20250415, Autoren: Linartas, Martyna, Auflage: 25002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 256, Abbildungen: mit ca. 20 s/w-Abbildungen, Themenüberschrift: SOCIAL SCIENCE / Discrimination & Race Relations, Keyword: Armut; Demokratieverdrossenheit; Erbschaft; Erbschaftssteuer; Finanzen; Geld; Krisengewinner; Luxus; Reichensteuer; Reichtum; Ultrareiche; Ungleichheit; Überreichtum, Fachschema: Diskriminierung~Prekariat~Armut~Schicht (soziologisch)~Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer, Fachkategorie: Armut und Arbeitslosigkeit~Soziale Schichten~Politik und Staat~Erbschafts- und Schenkungssteuer, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 125, Höhe: 28, Gewicht: 409, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sexuelle Norm und Abweichung, Sachbücher von Petra PortoDas Buch "Sexuelle Norm und Abweichung" von Petra Porto bietet eine tiefgehende Analyse der sexuellen Normen und Abweichungen zu Beginn des 20. Jahrhunderts. In einer Zeit, die von strengen moralischen Vorstellungen geprägt war, werden die sogenannten Sexualfragen beleuchtet, die sich mit der Zunahme von Geschlechtskrankheiten, Prostitution und als pervers geltendem Sexualverhalten auseinandersetzen. Porto verknüpft literarische Werke wie Alfred Döblins "Der schwarze Vorhang" und Robert Musils "Die Verwirrungen des Zöglings Törless" mit den Erkenntnissen der Sexualwissenschaft, insbesondere in Bezug auf Sadismus. Die Studie untersucht die Darstellungsmöglichkeiten und Erkenntnisinteressen dieser Zeit und bietet somit einen umfassenden Einblick in die Entwicklung der Sexualwissenschaft und deren literarische Reflexion.39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **


Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
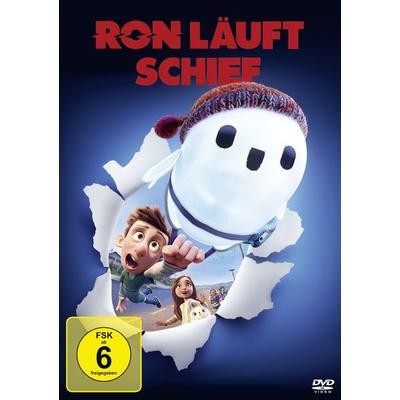
Ron läuft schief, DVDAls Außenseiter Barney Endlich Den Lang Ersehnten B*bot Geschenkt Bekommt, Einen Laufenden Und Sprechenden Roboter, Hofft Er, Endlich Den Freund Fürs Leben Gefunden Zu Haben. Doch Irgendwas Scheint Mit Seiner Programmierung Nicht Zu Stimmen, Denn...11,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
(Die) Abweichung, Fachbücher von Maja Bogumila HoffmannAls grundlegend kritische Grösse gedacht, markiert die Abweichung weder blosse Variation noch ein rein Hinzutretendes. Sie zu sehen und anzuerkennen, bedeutet deshalb eine immer wieder neu anzusetzende, auch politische Arbeit und wiederholte Anstrengung. Erneut werden Stimmen nach einem endgültigen Wahrheits- und Machtanspruch laut, die der wachsenden Komplexität gesellschaftlicher Verhältnisse in keiner Weise entsprechen. Angesichts dieser Problematik bedarf es einer Denkfigur, die dem identitären Denken eine ununterbrochene Verschiebung entgegenstellen kann. In diesem Sinne entfaltet Maja Bogumila Hoffmann den Begriff der Abweichung - mittels Rekonstruktion gewisser historischer Philosopheme - zu einer Differenz schaffenden und gegenwartsrelevanten Figur, welche die nicht antizipierbaren Ereignisse der Alteration zu artikulieren erlaubt, ohne aus dem Nichts zu schöpfen oder teleologisch vorzugreifen. Derselben Erkundung entspringt auch das absurde Drama "Meta-Pipton", das den philosophischen Text unterbricht, um sich sogleich von diesem selbst unterbrechen zu lassen, sodass etwas, etwas Neues werden kann.28,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Linartas, Martyna: Unverdiente UngleichheitUnverdiente Ungleichheit , Wie der Weg aus der Erbengesellschaft gelingen kann | Nominiert für den NDR Sachbuchpreis 2025 , Sonstige > Motorkühlung , Auflage: 2. Auflage, Erscheinungsjahr: 20250415, Autoren: Linartas, Martyna, Auflage: 25002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 256, Abbildungen: mit ca. 20 s/w-Abbildungen, Themenüberschrift: SOCIAL SCIENCE / Discrimination & Race Relations, Keyword: Armut; Demokratieverdrossenheit; Erbschaft; Erbschaftssteuer; Finanzen; Geld; Krisengewinner; Luxus; Reichensteuer; Reichtum; Ultrareiche; Ungleichheit; Überreichtum, Fachschema: Diskriminierung~Prekariat~Armut~Schicht (soziologisch)~Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer, Fachkategorie: Armut und Arbeitslosigkeit~Soziale Schichten~Politik und Staat~Erbschafts- und Schenkungssteuer, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 125, Höhe: 28, Gewicht: 409, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Sexuelle Norm und Abweichung, Sachbücher von Petra PortoDas Buch "Sexuelle Norm und Abweichung" von Petra Porto bietet eine tiefgehende Analyse der sexuellen Normen und Abweichungen zu Beginn des 20. Jahrhunderts. In einer Zeit, die von strengen moralischen Vorstellungen geprägt war, werden die sogenannten Sexualfragen beleuchtet, die sich mit der Zunahme von Geschlechtskrankheiten, Prostitution und als pervers geltendem Sexualverhalten auseinandersetzen. Porto verknüpft literarische Werke wie Alfred Döblins "Der schwarze Vorhang" und Robert Musils "Die Verwirrungen des Zöglings Törless" mit den Erkenntnissen der Sexualwissenschaft, insbesondere in Bezug auf Sadismus. Die Studie untersucht die Darstellungsmöglichkeiten und Erkenntnisinteressen dieser Zeit und bietet somit einen umfassenden Einblick in die Entwicklung der Sexualwissenschaft und deren literarische Reflexion.39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MONOUSO - Dessertbecher aus Bambus Schief 5x9cm (10 Stück)Kleiner Bambusbecher zur Präsentation von Lebensmitteln 5x9cm fabriziert aus Bambusholz. 100% renouvelable et biodégradable. Esthétique moderne qui allie fonctionnalité et style, parfaite pour toutes les occasions. Sa structure offre une grande solidité sans sacrifier la portab Idéal pour servir des snacks, des glaces, des desserts et d'autres aliments dans les foires et les festivals.13,49 €*Versand: 11,84 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.